Saltar al contenido

ContrabandoEl rol del Estado y de las plataformas de e-commerce

Un análisis sobre transparencia y formalización para la política pública en Argentina

Descargar el informe

PDF · 70 páginas · 3,7 MB

Explorar los datos

Insight LAC · Informe 2026

Seguir leyendo

Resumen ejecutivo

El contrabando y el comercio ilícito ganaron peso en la agenda pública durante 2025 y 2026, con estimaciones sectoriales que muestran un fuerte aumento en categorías como celulares, una creciente preocupación de las cámaras empresarias por la competencia desleal y proyectos de ley sobre la responsabilidad de los intermediarios. Este informe analiza qué rol pueden cumplir esas plataformas y reconoce que algunos factores macroeconómicos, como la flexibilización cambiaria y la apreciación del peso, ampliaron la brecha de precios con otros mercados, pero se concentra en las oportunidades que ofrece el canal digital para transparentar las transacciones y contribuir a reducir el contrabando.

  1. Parte 1 · Mercado

    El canal creció mientras el comercio físico se contrajo, absorbiendo cuota de mercado en un año de retracción del consumo general.

    • 34billones de pesos

      Facturación del comercio electrónico en 2025Fuente: 1

    • 9%

      Crecimiento real de la facturación en 2025Fuente: 2

    • 1,3millones de personas

      Nuevos compradores online en 2025Fuente: 3

    • 25millones de personas

      Compradores online en 2025Fuente: 4

    Leer el mensaje completo

    En 2025, el comercio electrónico argentino facturó 34.033.238 millones de pesos, con un crecimiento real cercano al 9%, y sumó 1,3 millones de nuevos compradores hasta alcanzar una base de 25 millones de personas. El canal creció mientras el comercio físico se contrajo, absorbiendo cuota de mercado en un año de retracción del consumo general. Ese dinamismo ocurrió sobre un ecosistema heterogéneo que incluye marketplaces de terceros, plataformas de tienda propia y canales conversacionales como Instagram y WhatsApp, cada uno con capacidades muy distintas de registro e información fiscalmente utilizable. Entender esa heterogeneidad es condición necesaria para evaluar el rol de cada actor en la economía.

  2. Parte 2 · Informalidad

    La informalidad económica opera en dimensiones analíticamente distintas, la tributaria, la aduanera y los mercados grises y negros, que requieren herramientas de política diferenciadas y que el comercio electrónico afecta de manera desigual.

    Leer el mensaje completo

    Con una evasión en el IVA del comercio que sigue siendo una de las más altas entre las actividades económicas medidas, Argentina enfrenta un problema estructural que los ciclos de crecimiento no logran revertir. La informalidad económica opera en dimensiones analíticamente distintas, la tributaria, la aduanera y los mercados grises y negros, que requieren herramientas de política diferenciadas y que el comercio electrónico afecta de manera desigual. La literatura micro econométrica más robusta disponible demuestra que el factor determinante del cumplimiento tributario no es la voluntad del contribuyente sino la arquitectura informacional del sistema en el que opera: cuando un régimen jurídico exige a un tercero independiente registrar determinada información y reportarla al fisco, se reduce el espacio para sostener declaraciones inconsistentes con esos datos. Algunos marketplaces, según su arquitectura y los servicios que efectivamente prestan, pueden generar registros relevantes para ese propósito. Sin embargo, la generación de información no los convierte automáticamente en sujetos obligados a reportarla, retener impuestos o ejercer funciones de fiscalización: esas obligaciones solo existen cuando una norma aplicable las establece expresamente y dentro de los límites definidos por ella. Frente al contrabando y los mercados grises, en cambio, las plataformas tienen capacidades sustancialmente más acotadas. El contrabando es un fenómeno aduanero que, en las operaciones domésticas de reventa de bienes previamente importados, puede haberse configurado antes de la intervención de la plataforma, y los mercados grises pueden verse favorecidos por distorsiones de diseño regulatorio —como brechas arancelarias y costos de certificación u homologación— que los sistemas de moderación de publicaciones no pueden resolver por sí solos. Reconocer esa heterogeneidad es la condición necesaria para construir una política pública que aproveche lo que el canal digital efectivamente produce sin atribuirle responsabilidades que no puede cumplir.

  3. Parte 3 · Política pública

    El canal digital argentino produce trazabilidad que el Estado ya aprovecha a través de regímenes de información permanentes, retención y percepción de impuestos y mecanismos de cooperación con plataformas.

    Leer el mensaje completo

    El canal digital argentino produce trazabilidad que el Estado ya aprovecha a través de regímenes de información permanentes, retención y percepción de impuestos y mecanismos de cooperación con plataformas. Esta sección analiza ese marco regulatorio, lo ubica en el debate internacional comparado y propone cuatro líneas de política concretas. El argumento central es que el contrabando y los mercados grises no se resuelven extendiendo a las plataformas la responsabilidad objetiva o solidaria por las conductas de terceros. Este enfoque puede desdibujar la distribución de funciones entre los actores, trasladar a intermediarios privados tareas de fiscalización que corresponden primordialmente al Estado, y, generar efectos regresivos sobre los vendedores más pequeños, sin intervenir sobre las condiciones que hacen posible y rentable al comercio irregular. El contrabando es, en su esencia, un fenómeno de control fronterizo e inteligencia aduanera, cuya expansión puede verse favorecida por los incentivos generados por el propio diseño regulatorio (brechas de precios, cargas tributarias asimétricas y barreras de homologación y certificación que encarecen el canal formal). Ambas dimensiones deben atenderse simultáneamente. Para la primera, la prioridad es aprovechar mejor la información que los regímenes existentes ya producen, articulando los datos de plataformas, aduanas y organismos técnicos bajo protocolos de interoperabilidad comunes. Para la segunda, la dirección es reducir los incentivos diferenciales entre regímenes de importación, revisar si los requisitos técnicos están calibrados al riesgo efectivo que buscan mitigar y promover la convergencia regional de estándares en las categorías de mayor incidencia de comercio irregular.

Otras cifras del informe

  • 15,5%

    Participación del canal digital en las ventas minoristas en 2025Fuente: 5

  • 645millones de unidades

    Unidades vendidas en 2025Fuente: 1

  • 5,06%

    Comercio ilegal sobre el PBI argentinoFuente: 6

Fuentes

  1. 1CACE, Estudio anual de comercio electrónico Argentina 2025, 2026
  2. 2Insight LAC, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026
  3. 3INDEC, ARCA y CACE, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026
  4. 4INDEC, Accesos residenciales a internet: Informes técnicos, Vol. 9, N° 300, tercer trimestre 2025, 2025
  5. 5Insight LAC, Estimación propia, ver metodología en Anexo metodológico, 2026
  6. 6ASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025

Parte 1. Magnitud y contribución económica del comercio digital

El canal creció mientras el comercio físico se contrajo, absorbiendo cuota de mercado en un año de retracción del consumo general.

Explorá los datos

Proporción del e-commerce sobre el total de ventas minoristas por país, último año disponible (en porcentajes)

Argentina, Chile y México ya muestran una penetración cercana a la de España o Australia.

Descargar
Proporción del e-commerce sobre el total de ventas minoristas por país, último año disponible (en porcentajes)
PaísE-commerce / ventas minoristas (%)Año
Países Bajos32,862024
República Checa30,362024
Reino Unido27,22024
Dinamarca23,882024
Estados Unidos19,62024
Alemania17,62024
Argentina13,822023
Chile12,32024
México12,022023
España11,692024
Australia11,42024
Francia10,342024
Italia10,012024
Canadá62024
Colombia5,382020
Luxemburgo1,422024

Fuente: UNCTAD, Banco Central de Chile, INDEC, ARCA y CACE, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: UNCTAD, Banco Central de Chile, INDEC, ARCA y CACE, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: la estimación realizada para Argentina tiende a sobreestimar la penetración del canal digital en las ventas minoristas. Se construyó a partir de la relevancia del canal minorista sobre el comercio total y de las ventas registradas por la AFIP en 2023. Es decir, queda por fuera del cálculo el comercio informal en puestos físicos. Para más detalle ver nota metodológica del Anexo. Ver la metodología completa

Evolución de la facturación del comercio electrónico en Argentina, 2016-2025, en pesos corrientes y en pesos constantes de junio de 2026

En pesos corrientes, la facturación solo sube. En pesos constantes aparecen la caída de 2024 y la recuperación de 2025.

Descargar
Evolución de la facturación del comercio electrónico en Argentina, 2016-2025, en pesos corrientes y en pesos constantes de junio de 2026
AñoCorrientes (millones de pesos)Constantes (millones de pesos)
2016102.70013.480.988,413
2017156.30016.342.011,897
2018229.76017.889.136,495
2019403.27820.426.223,48
2020905.14332.293.231,274
20211.520.00036.559.946,865
20222.846.00039.723.836,026
20237.829.00046.837.502,662
202422.025.46241.218.038,174
202534.033.23844.886.042,436

Fuente: CACE (series anuales; valor 2025 según Estudio Anual definitivo, marzo de 2026) e INDEC, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: CACE (series anuales; valor 2025 según Estudio Anual definitivo, marzo de 2026) e INDEC, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: valores en millones de pesos. Pesos constantes de junio de 2026, deflactados con el IPC de INDEC (promedio anual).

Evolución de las unidades físicas vendidas del comercio electrónico en Argentina, 2016-2025, con tasa de crecimiento interanual señalada

Tras desacelerarse al 16% en 2023 y al 3% en 2024, las unidades vendidas crecieron 28% en 2025 y llegaron a 645 millones.

Descargar
Evolución de las unidades físicas vendidas del comercio electrónico en Argentina, 2016-2025, con tasa de crecimiento interanual señalada
AñoUnidades vendidas (millones)Variación interanual (%)
201675Sin dato
20179628
201812025
201914621,667
202025171,918
202138151,793
202242210,761
202348915,877
20245043,067
202564527,976

Fuente: CACE, series anuales, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: CACE, series anuales, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Participación del canal digital sobre el total del comercio minorista argentino, 2018-2025

La participación del canal digital en el comercio minorista pasó del 7,0% en 2018 al 15,5% estimado para 2025.

Descargar
Participación del canal digital sobre el total del comercio minorista argentino, 2018-2025
AñoE-commerce / ventas minoristas (%)Tipo de dato
20186,976Observado
20197,438Observado
202011,444Observado
202111,272Observado
202211,434Observado
202313,818Observado
202413,028Estimado
202515,467Estimado

Fuente: CACE, ARCA, INDEC, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: CACE, ARCA, INDEC, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: los datos presentados para 2024 y 2025 son una estimación menos robusta que los años anteriores, ya que aún no se cuenta con el nivel de ventas registradas en ARCA para estos años. Por tal motivo, hay discrepancias entre el nivel reportado y el movimiento general del canal ecommerce con respecto a las ventas en puntos físicos. Ver la metodología completa

Participación de medios de pago según canal de venta, 2019, 2024 y estimación 2030

Las billeteras digitales le ganan terreno al efectivo en ambos canales.

Descargar
Participación de medios de pago según canal de venta, 2019, 2024 y estimación 2030
Medio de pago2019 · Comercio electrónico2019 · Punto de venta físico2024 · Comercio electrónico2024 · Punto de venta físico2030 (proy.) · Comercio electrónico2030 (proy.) · Punto de venta físico
Billeteras digitales20 %4 %34 %25 %48 %39 %
Transferencias (A2A)8 %Sin dato14 %8 %19 %17 %
BNPL / financiación0,5 %Sin dato1 %1 %1 %1 %
Criptomonedas0,5 %Sin dato1 %Sin dato2 %Sin dato
Tarjetas de crédito47 %28 %27 %20 %18 %15 %
Débito y prepago10 %14 %19 %21 %12 %13 %
Efectivo16 %54 %4 %25 %1 %16 %

Fuente: Worldpay, The Global Payments Report 2025, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: Worldpay, The Global Payments Report 2025, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: participación en el valor transaccionado. 2030 es una proyección de Worldpay. "s/d": sin dato informado por la fuente. En BNPL y criptomonedas 2019 la fuente informa "menos de 1%" (se carga 0,5%). En e-commerce, "Efectivo" incluye pago contra entrega, prepago y pospago (ej. Rapipago, Pago Fácil). Los totales pueden no sumar 100% por redondeo. Los datos de 2019 coinciden con The Global Payments Report 2020, pág. 49.

Distribución de las plataformas del exterior utilizadas por consumidores argentinos, 2024 y primer semestre de 2025

Temu y Shein aparecen en el primer semestre de 2025, mientras AliExpress y Amazon pierden participación y Mercado Libre sigue a la cabeza.

Descargar
Distribución de las plataformas del exterior utilizadas por consumidores argentinos, 2024 y primer semestre de 2025
Plataforma2024 (%)2025 (1er semestre) (%)
Mercado Libre3733
AliExpress / Alibaba3315
Amazon3213
TemuNo relevada10
SheinNo relevada8
Tiendamia135

Fuente: CACE, fase de demanda (Informe Anual 2024 y Reporte MID 1er semestre 2025), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: CACE, fase de demanda (Informe Anual 2024 y Reporte MID 1er semestre 2025), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: porcentaje de compradores en el exterior que utilizó cada plataforma (respuesta múltiple). "–": plataforma no relevada en ese período.

Proporción del régimen courier sobre el total de las importaciones mensuales, 2017-2026

Tras la reforma de fines de 2024, el régimen courier multiplicó su peso en las importaciones.

Descargar
Proporción del régimen courier sobre el total de las importaciones mensuales, 2017-2026
MesParticipación del courier (%)Importaciones régimen courier (USD CIF)Importaciones totales (USD CIF)
2017-010,3816.496.9064.344.116.346,1
2017-020,32613.431.1204.117.168.659,57
2017-030,34719.006.9425.474.983.304,66
2017-040,33616.728.3294.973.102.455,77
2017-050,34320.791.4866.064.320.592,45
2017-060,36321.391.6415.898.148.214,69
2017-070,35221.283.2696.042.736.144,12
2017-080,31920.142.3506.316.731.961,31
2017-090,30418.163.3795.968.347.664,56
2017-100,3219.894.603,166.209.134.068,15
2017-110,3119.122.3776.163.364.678,63
2017-120,32917.643.2495.365.930.590,37
2018-010,26415.137.1105.743.263.920,64
2018-020,26113.539.4435.195.980.216,67
2018-030,26816.012.5585.978.949.641,4
2018-040,24815.145.8176.105.585.065,03
2018-050,23715.261.6126.448.000.549,65
2018-060,32517.728.9375.461.019.358,93
2018-070,31419.409.9296.182.401.023,98
2018-080,33120.914.3726.314.301.003,03
2018-090,36817.292.4594.699.954.629,48
2018-100,36918.731.0735.073.473.681,8
2018-110,4218.330.9174.363.012.179,56
2018-120,49519.405.7133.916.873.146,04
2019-010,42417.850.7834.211.806.806,06
2019-020,41916.764.4023.997.937.446,12
2019-030,49619.630.0113.956.312.730,37
2019-040,43318.081.7204.172.281.633,26
2019-050,44720.742.0214.644.788.721,43
2019-060,47819.953.0074.171.391.805,51
2019-070,40719.953.0074.905.297.840,78
2019-080,47220.751.9344.400.094.181,16
2019-090,43717.502.8714.001.941.805,05
2019-100,47719.644.4394.121.430.240,42
2019-110,53818.343.8743.408.682.182,44
2019-120,59618.688.1733.133.064.583,35
2020-010,43915.511.5743.535.433.846,82
2020-020,45614.559.8763.191.224.227,54
2020-030,46414.635.3183.154.187.947
2020-040,40311.653.3772.894.419.334,64
2020-050,59418.812.1793.165.928.248,6
2020-060,929.688.2763.299.306.998,87
2020-071,08737.520.6833.450.789.540,23
2020-081,1440.006.4153.508.213.986,43
2020-091,03742.801.7394.128.994.107,58
2020-101,02240.920.2684.004.440.945,13
2020-110,94438.831.6814.114.756.508,27
2020-120,84933.178.7803.907.941.187
2021-010,79330.460.4553.843.547.388,08
2021-020,89533.242.3443.712.676.594,16
2021-030,8243.610.3165.320.171.567,68
2021-040,9142.526.6604.672.807.130,7
2021-050,96649.680.6235.141.001.653,31
2021-060,89853.061.5325.908.781.472,25
2021-070,8649.181.0915.715.438.377,69
2021-080,94254.174.6325.753.643.988,37
2021-090,93354.895.0065.885.682.051,41
2021-101,03454.249.8365.247.232.136,26
2021-110,90552.208.7735.767.036.041,6
2021-120,73545.715.8346.215.735.003,19
2022-010,91347.953.348,585.251.293.605,7
2022-020,81846.123.643,835.638.666.895,54
2022-030,7955.992.004,797.083.885.455,87
2022-040,81956.413.321,876.889.294.933,55
2022-050,79662.806.428,297.891.525.484,09
2022-060,6657.190.975,468.666.663.101,03
2022-070,59849.642.540,028.301.619.835,06
2022-080,83866.358.647,517.917.870.955,72
2022-090,78756.221.452,317.143.961.421,78
2022-100,5332.298.519,756.088.905.782,33
2022-110,44225.560.255,065.778.030.410,75
2022-120,59930.500.841,315.088.658.477,28
2023-010,60632.497.174,965.366.591.529,63
2023-020,6532.706.436,995.031.002.877,83
2023-030,57739.491.322,136.843.804.015,87
2023-040,61437.513.041,766.110.069.870,68
2023-050,52638.956.768,57.406.214.481,06
2023-060,55340.092.829,377.252.025.906,6
2023-070,6141.188.702,46.754.197.482,61
2023-080,641.397.852,756.898.735.338,27
2023-090,60739.569.109,266.520.377.024,34
2023-100,68239.871.398,545.849.301.356,42
2023-110,71539.441.362,515.517.437.042,24
2023-120,7732.871.954,764.266.476.294,19
2024-010,36516.805.063,884.603.954.647,22
2024-020,31613.011.601,964.118.057.431,99
2024-030,3213.860.931,644.331.570.772,83
2024-040,35316.620.002,394.704.521.379,08
2024-050,35317.705.108,895.012.117.413,83
2024-060,3616.867.285,434.687.448.504,67
2024-070,33419.150.387,175.727.054.468,16
2024-080,42820.893.562,114.882.940.944,87
2024-090,30918.452.117,45.970.958.705,49
2024-100,38723.704.907,576.120.463.794,53
2024-110,46224.251.142,625.249.072.092,84
2024-120,737.551.718,95.367.411.413,89
2025-010,76443.973.222,595.752.750.161,51
2025-020,68240.013.308,135.864.287.560,64
2025-030,76546.069.650,666.018.847.975,59
2025-040,77750.165.860,326.459.959.189,14
2025-050,96362.469.059,396.487.970.008,92
2025-061,12571.944.621,56.395.910.119,81
2025-071,36893.743.966,286.853.671.650,11
2025-081,41591.478.677,966.462.720.701,49
2025-091,418101.960.897,87.191.133.461,86
2025-101,29392.429.973,147.149.970.997,52
2025-111,6994.602.9975.597.992.481,29
2025-121,89105.004.381,045.555.904.923,46
2026-011,78890.405.459,595.056.670.157,25
2026-021,75890.818.979,255.166.573.882,13
2026-031,681102.783.412,826.115.895.278,3
2026-041,908118.330.413,526.203.139.713,68
2026-051,879115.173.256,876.128.026.459,79
2026-061,823125.074.638,146.861.137.527,43

Fuente: INDEC, Comercio exterior (microdatos de importaciones), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: INDEC, Comercio exterior (microdatos de importaciones), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Nota: régimen courier = posición NCM 9998.04.00. Valores CIF en dólares.

Hitos normativos

Fechas de publicación en el Boletín Oficial.

Parte 2. El problema de la informalidad y la oportunidad del comercio electrónico

La informalidad económica opera en dimensiones analíticamente distintas, la tributaria, la aduanera y los mercados grises y negros, que requieren herramientas de política diferenciadas y que el comercio electrónico afecta de manera desigual.

2.1 El problema de la informalidad y sus distintas caras

Tipos de informalidad e ilegalidad en una economía

La informalidad básicamente consiste en un conjunto de actividades generadoras de ingreso pero no reguladas por el Estado. Sin embargo, todos los actores perciben consecuencias negativas de esta problemática.

Los tres tipos de informalidad

Tres dimensiones analíticamente independientes que en la práctica se superponen. Los números marcan las superposiciones que enuncia el informe; tocá cada dimensión para ver sus categorías y qué legislación las alcanza.

Descargar
Informalidad tributaria

Relaciones en el diagrama

  • Registrada, pero en un mercado gris

En qué consiste

Incumplimiento de obligaciones de inscripción, facturación o declaración: la unidad económica no se encuentra inscripta en el régimen tributario correspondiente a su actividad, permanece en una categoría que no refleja su nivel de operaciones o incumple sus obligaciones de facturación y declaración.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Ley 11.683 de Procedimiento Tributario (obligaciones de inscripción y declaración ante ARCA), la Ley 24.977 del Régimen de Monotributo, normas del Régimen General de IVA y Ganancias, posiblemente Ley General de Sociedades 19.550

Nivel en Argentina

La evasión de IVA pasó del 60% de la recaudación potencial en 2017 al 42% en 2023. Fuente: Centro de Estudios Tributarios, Universidad Austral, 2025.

Irregularidad aduanera

Relaciones en el diagrama

  • Del contrabando al mercado gris

Contrabando (delito aduanero)

En qué consiste

Ingreso o egreso de mercaderías mediante ardid o engaño que impide o dificulta el control del servicio aduanero: ocultamiento, uso de pasos no habilitados, documentación falsa u otras maniobras destinadas a eludir tributos, prohibiciones o restricciones. Lo que define al contrabando es la intención de burlar el control, no el tipo de producto: puede involucrar productos genuinos o falsificados, permitidos o prohibidos. Cuando el valor de la mercadería no supera el umbral fijado por la ley, la conducta se trata como contrabando menor y se sanciona como infracción administrativa, no como delito.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Código Aduanero, Ley 22.415, artículos 863 a 876 (delito de contrabando) y artículo 947 (contrabando menor)

Infracciones aduaneras (irregularidad aduanera)

En qué consiste

Incumplimiento de obligaciones aduaneras sin el ardid o engaño que caracteriza al contrabando. Incluye declaraciones inexactas sobre la cantidad, calidad, valor, origen o clasificación arancelaria de la mercadería, el incumplimiento de las condiciones de regímenes como la importación temporaria y la transgresión de obligaciones formales. La subfacturación, por ejemplo, suele encuadrarse como declaración inexacta. Puede derivar de error, negligencia o de una conducta deliberada que no llega a configurar contrabando, y se sanciona en sede administrativa, principalmente con multas. Todo contrabando es una irregularidad aduanera, pero no toda irregularidad aduanera es contrabando.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Código Aduanero, Ley 22.415, Sección XII, Título II (infracciones aduaneras), entre ellas la declaración inexacta (artículo 954)

Nivel en Argentina

El comercio ilegal representa el 5,06% del PBI argentino. Fuente: ASIPI, 2025.

Mercados de producto (grises y negros)

Relaciones en el diagrama

  • Registrada, pero en un mercado gris
  • Del contrabando al mercado gris
  • Mercado gris sin contrabando

Artículos prohibidos o de comercialización restringida (mercado negro)

En qué consiste

Bienes cuya producción, importación, tenencia, distribución o comercialización está prohibida, o sujeta a un régimen especial de control por razones de seguridad, salud u orden público. La ilegalidad deriva de una prohibición o restricción sobre el producto en sí, y no del canal a través del cual se vende ni de la situación tributaria del vendedor. Dependiendo del producto, la prohibición puede ser absoluta —el bien no puede comercializarse, como los estupefacientes— o relativa —solo puede comercializarse con autorizaciones específicas y por circuitos habilitados, como las armas o los medicamentos de venta bajo receta—. Los bienes lícitos que no cumplen requisitos técnicos o regulatorios generales, como homologaciones o certificaciones, no integran esta categoría.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Código Penal; Ley 23.737 de estupefacientes; Ley 20.429 de armas y explosivos; Ley 16.463 de medicamentos, según corresponda

Productos falsificados (mercado negro)

En qué consiste

Bienes que reproducen, imitan o utilizan sin autorización marcas, signos distintivos, diseños u otros elementos protegidos por derechos de propiedad intelectual, de manera que se presentan o pueden ser percibidos como productos originales o vinculados con su titular legítimo. A diferencia de los artículos prohibidos, el tipo de producto puede ser perfectamente lícito: la ilegalidad deriva de la falsificación, del uso no autorizado de derechos de terceros o de la falsa representación sobre el origen o autenticidad del bien.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Ley de Marcas 22.362

Ley 11.723 de Propiedad Intelectual y Decreto-Ley 6673/63 de Modelos y Diseños Industriales, según corresponda

Comercialización de productos genuinos fuera de las redes oficiales de distribución (mercado gris en sentido estricto)

En qué consiste

Comercialización de productos genuinos por fuera de las redes de distribución oficiales o autorizadas por el fabricante. Lo "gris" reside en el canal de comercialización: el producto es auténtico, pero es vendido por actores que no forman parte de la red oficial de distribución de la marca. Esta dimensión es independiente del cumplimiento tributario, aduanero y regulatorio. Un producto comercializado en el mercado gris puede haber sido importado legalmente, con el pago de los tributos correspondientes, y cumplir con todos los requisitos técnicos o sanitarios exigibles en el mercado local. A su vez, el mercado gris puede superponerse con otras formas de irregularidad. Por ejemplo, un producto genuino comercializado fuera de la red oficial puede haber ingresado mediante contrabando o no contar con la homologación, certificación eléctrica, registro sanitario u otra autorización exigida para su comercialización.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

No existe una norma pública específica: se rige por acuerdos entre privados (por ejemplo, contratos con distribuidores oficiales)

Comercialización de productos sin habilitación regulatoria (mercado gris en sentido amplio)

En qué consiste

Muchas veces denominados como "mercados grises", comprende la comercialización de productos genuinos y cuya categoría es lícita, pero que no cumplen con uno o más requisitos regulatorios exigidos para su comercialización en el mercado local. Estos requisitos pueden incluir homologaciones técnicas, certificaciones de seguridad o eficiencia energética, registros o autorizaciones sanitarias, etiquetado obligatorio u otras condiciones establecidas por la regulación sectorial. La irregularidad no deriva de la naturaleza del producto ni de una prohibición general de comercializarlo, sino de la falta de cumplimiento de una condición regulatoria necesaria para su comercialización legal. Asimismo, se diferencia del mercado gris en sentido estricto, ya que un producto puede comercializarse fuera de la red oficial del fabricante y cumplir con las exigencias regulatorias locales, o ser vendido por un distribuidor autorizado y, aun así, presentar algún incumplimiento regulatorio.

Legislaciones (no taxativas) que incluyen requerimientos de formalidad

Homologación ante ENACOM: Ley Argentina Digital 27.078 y Resolución 57/2026

Certificación de seguridad eléctrica: Resolución SIC 16/2025

Certificación de seguridad de juguetes: Resoluciones 163/2005 y 313/2025

Certificación de autopartes: Ley 24.449 y Decreto 196/2025

Autorización sanitaria para alimentos, suplementos y cosméticos: Ley 18.284 (Código Alimentario Argentino) y normativa ANMAT

Nivel en Argentina

El informe no da un nivel para esta dimensión.

Dónde se superponen
  1. Registrada, pero en un mercado gris. Una unidad productiva puede estar registrada y cumplir con sus obligaciones tributarias, pero comercializar productos por fuera de la red de distribución autorizada por el fabricante, operando en el denominado mercado gris.

  2. Del contrabando al mercado gris. …un bien que ingresó de contrabando puede ser posteriormente comercializado a través de canales de distribución no oficiales (mercado gris).

  3. Mercado gris sin contrabando. …un producto genuino y lícito, puede ser comercializado a través de un mercado gris sin haber violado ninguna norma aduanera en su ingreso.

Fuente: Insight LAC, elaboración propia (Tabla 1), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: Centro de Estudios Tributarios, Universidad Austral, Diagnóstico de informalidad de la economía en Argentina, Informe N°3, 2025

Fuente: ASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025

Mercadería decomisada ordenada sobre una mesa de inspección en un control aduanero: teléfonos, cigarrillos y ropa.

Comercio ilegal y contrabando

Lo que define al contrabando es la intención de burlar el control, no el tipo de producto: puede involucrar productos genuinos o falsificados, permitidos o prohibidos.

El comercio ilegal sobre el PBI

La estimación de ASIPI sobre falsificación y contrabando, a escala: cada cuadrado es el 1% del PBI argentino.

Descargar

Comercio ilegal5,06%del PBI argentino

Cada cuadrado es el 1% del PBI

Con impacto documentado en sectores como indumentaria, electrónica y tabaco.

Estimación de ASIPI (2025) sobre falsificación y contrabando. El informe no indica el año al que corresponde.

Fuente: ASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025

Cuando un régimen jurídico exige a un tercero independiente registrar determinada información y reportarla al fisco, se reduce el espacio para sostener declaraciones inconsistentes con esos datos.

Un pago con el teléfono sobre una terminal de cobro en el mostrador de un comercio.

2.2 Desafíos y oportunidades del comercio electrónico frente a la informalidad económica

Estudios recientes que aportan evidencia sobre el rol de los intermediarios en el cumplimiento fiscal de terceros

A diferencia de una operación realizada íntegramente en efectivo o en un canal no registrado, algunas plataformas conservan datos sobre las actividades desarrolladas dentro de sus sistemas, cuyo alcance depende de su arquitectura y de los servicios efectivamente prestados.

Evidencia internacional sobre intermediarios y cumplimiento fiscal

Seis estudios sobre el rol de los intermediarios en el cumplimiento fiscal de terceros: cinco experimentos en países concretos y una encuesta regional, la única que mide el efecto directo de las plataformas de comercio electrónico.

Descargar
Dinamarca
2011

Resultado principal

La tasa de evasión para ingresos sujetos a reporte de un tercero independiente es cercana a cero.

Para ingresos autodeclarados es sustancialmente mayor. La diferencia no depende de preferencias éticas del contribuyente sino de la arquitectura informacional del sistema: cuando existe un tercero que reporta, el contribuyente no puede sostener una declaración inconsistente sin quedar automáticamente expuesto.

Se vincula conCosta Rica
Chile
2015

Resultado principal

El rastro documental que las empresas se exigen entre sí para computar créditos fiscales genera efectos de cumplimiento en cadena.

El efecto se debilita en el último eslabón (venta al consumidor final) porque el comprador no tiene incentivo directo a exigir la factura, lo que crea un quiebre estructural de trazabilidad en esa etapa.

Se vincula conBrasilCosta Rica
Pakistán
2015

Resultado principal

Los países con capacidad de fiscalización débil utilizan esquemas de tributación sobre facturación en lugar de sobre ganancias precisamente para poder apalancarse en el reporte de terceros, observable y verificable incluso cuando las utilidades netas no lo son.

El mecanismo de trazabilidad sustituye parcialmente la capacidad de auditoría directa.

Brasil
2019

Resultado principal

Convertir al consumidor final en verificador voluntario de la transacción produjo un aumento de al menos 21% en el ingreso reportado por las firmas.

El mecanismo complementa el reporte de terceros al cerrar el quiebre en el eslabón final de la cadena identificado por Pomeranz.

Se vincula conChile
Costa Rica
2022

Resultado principal

La introducción de un régimen de retención de terceros en Costa Rica produjo mejoras observables en el cumplimiento fiscal, extendiendo la evidencia de la línea Kleven–Pomeranz a economías de ingreso medio con instituciones fiscales en desarrollo.

Se vincula conDinamarcaChile
Asia del Sur
2023Caso regional · encuesta

Resultado principal

La incorporación al canal digital aumenta el incentivo de las firmas a registrarse formalmente, al incrementar su visibilidad ante las autoridades tributarias.

Las firmas que llevan más tiempo en la plataforma muestran mayores probabilidades de experimentar ese impacto, lo que sugiere que la formalización asociada al canal digital es un proceso acumulativo. Es uno de los estudios identificados en esta revisión que mide directamente el efecto de las plataformas de e-commerce sobre la formalización de vendedores informales.

Fuente: Insight LAC, elaboración propia (Tabla 2), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

2.3 Alcances y límites de la trazabilidad del comercio electrónico frente al contrabando y a los mercados ilegales y grises

Etiquetas de precio alineadas en la góndola de un supermercado.

Brechas de precio y contrabando

En conjunto, estos estudios muestran que el diseño regulatorio y la estructura de incentivos constituyen dimensiones relevantes para explicar el comercio irregular, aunque no agotan un fenómeno en el que también intervienen factores institucionales, logísticos y criminales.

Brechas de precio y contrabando

Cada cifra mide algo distinto —participación, brecha de precio, carga tributaria, canal de venta—, así que cada una va en su propio panel, con su unidad y su fuente.

Descargar
Celulares
  • Participación del contrabando en el mercado de celulares

    Del 7% al 35%

    Estas cifras, difundidas mediante una publicación periodística sin acceso público al informe completo ni a su metodología, deben interpretarse como estimaciones del sector y no como estadísticas oficiales o independientes.

    7%: 2023 · 35%: 2025 · AFARTE, citado en La Nación, 2025

  • Brecha de precios entre el canal formal y el irregular, en modelos de alta gama

    Entre 30% y 40%

    Estas cifras, difundidas mediante una publicación periodística sin acceso público al informe completo ni a su metodología, deben interpretarse como estimaciones del sector y no como estadísticas oficiales o independientes.

    Sin año de referencia en el informe · AFARTE, citado en La Nación, 2025

  • Celulares del país que ingresaron de forma ilegal

    Un tercio

    Sin año de referencia en el informe · La Nación y El País, 2026

Tabaco
  • Precio de los cigarrillos en Argentina frente a Paraguay

    Hasta 3 veces más caros

    Sin año de referencia en el informe · ASIPI, 2025

  • Impuestos sobre el precio final de los cigarrillos

    Cerca del 80%

    Sin año de referencia en el informe · ASIPI, 2025

Indumentaria
  • Venta de indumentaria por los mercados de Flores, La Salada, locales minoristas, ferias y vendedores ambulantes, entre otros

    83%

    No es contrabando: son canales de venta, «la mayor parte de ellos no alcanzados por la digitalización de los medios de pago, por fuera de cualquier marco trazable».

    2022 · Fundar (Ludmer, Schuffer, Schteingart e Isaak), 2023

Ver las cifras en una tabla
Brechas de precio y contrabando: cifras por categoría
CategoríaMétricaDatoPeríodoFuente
CelularesParticipación del contrabando en el mercado de celularesDel 7% al 35%7%: 2023 · 35%: 2025AFARTE, citado en La Nación, Mercado de celulares en Argentina: estimaciones de contrabando, 2025
CelularesBrecha de precios entre el canal formal y el irregular, en modelos de alta gamaEntre 30% y 40%Sin año de referencia en el informeAFARTE, citado en La Nación, Mercado de celulares en Argentina: estimaciones de contrabando, 2025
CelularesCelulares del país que ingresaron de forma ilegalUn tercioSin año de referencia en el informeLa Nación y El País, notas del 31 de mayo y del 4 de julio de 2026, 2026
TabacoPrecio de los cigarrillos en Argentina frente a ParaguayHasta 3 veces más carosSin año de referencia en el informeASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025
TabacoImpuestos sobre el precio final de los cigarrillosCerca del 80%Sin año de referencia en el informeASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025
IndumentariaVenta de indumentaria por los mercados de Flores, La Salada, locales minoristas, ferias y vendedores ambulantes, entre otros83%2022Fundar (Ludmer, Schuffer, Schteingart e Isaak), La industria textil-indumentaria en la Argentina del siglo XXI, 2023

Fuente: AFARTE, citado en La Nación, Mercado de celulares en Argentina: estimaciones de contrabando, 2025

Fuente: La Nación y El País, notas del 31 de mayo y del 4 de julio de 2026, 2026

Fuente: ASIPI, Estudio sobre el impacto de la falsificación y el contrabando en el desarrollo económico y social de América Latina, 2025

Fuente: Fundar (Ludmer, Schuffer, Schteingart e Isaak), La industria textil-indumentaria en la Argentina del siglo XXI, 2023

El comercio electrónico produce trazabilidad como subproducto natural de su funcionamiento.

Una persona sigue en la computadora el recorrido de un envío sobre un mapa.

2.4 Niveles de trazabilidad según tipos de plataforma

Trazabilidad según tipo de plataforma

Toda transacción digital deja rastros en al menos dos capas simultáneas. La primera es la capa de la transacción misma: la interacción entre las partes, sea una publicación, un mensaje, un pago o una confirmación de compra, genera registros que quedan almacenados en los sistemas de la plataforma, del prestador del servicio de pago y, en muchos casos, de la infraestructura de telecomunicaciones que la soporta.

Matriz de trazabilidad por plataforma

Qué tipo de plataforma media cada venta según quién vende a quién, y cuánto de esa venta queda registrado.

Descargar
Tipología de actores del comercio electrónico
MarketplaceIntermediario sin posesión del productoTrazabilidad altaB2BEmpresa → empresa
  • Mercado Libre B2B
  • Alibaba
  • Nubiz
  • portales industriales

Trazabilidad

  • Retención fiscal estructurada
  • Historial completo de operaciones
B2CEmpresa → consumidor
  • Mercado Libre · OnCity
  • Provincia Compras
  • Temu · Shein
  • Despegar · Kavak
  • TikTok Shop (en expansión)

Trazabilidad

  • Historial transaccional completo
  • Reporte de vendedores a ARCA
C2CConsumidor → consumidor
  • Mercado Libre C2C
  • OLX

segunda mano y subastas

Trazabilidad

  • Identidad del vendedor no siempre verificada
  • Zona gris regulatoria en reventa informal
Tienda propiaInfraestructura para canal propioTrazabilidad mediaB2BEmpresa → empresa
  • SAP Commerce
  • Portales mayoristas propios

Trazabilidad

  • Vendedor gestiona su propio canal
  • Sin retención directa
B2CEmpresa → consumidor
  • Tiendanube · Empretienda
  • Shopify
  • Frávega · Garbarino · Farmacity

Trazabilidad

  • Sitios propios de marcas
  • Sin retención directa
C2CConsumidor → consumidor
  • Poco frecuente
  • No es un modelo habitual en C2C
Canal conversacionalRed social o mensajería. Transacción fuera de la plataformaTrazabilidad baja o nulaB2BEmpresa → empresa
  • Email
  • WhatsApp Business

Trazabilidad

  • Pedido coordinado sin plataforma pública visible
  • Sin registro de transacción
B2CEmpresa → consumidor
  • Instagram · TikTok
  • WhatsApp
  • Facebook

Trazabilidad

  • Vitrina pública o coordinación privada
  • Transacción fuera de la plataforma
  • Sin retención fiscal ni registro efectivo
C2CConsumidor → consumidor
  • Facebook Marketplace
  • WhatsApp grupos
  • Telegram

Trazabilidad

  • Coordina pero no registra la transacción
  • Opaco por diseño
  • Sin registro de ningún tipo
Qué registra cada arquitectura por diseño

La diferencia entre el comercio electrónico formal y los canales informales varía según el tipo de actor del ecosistema digital. El punto de partida analíticamente correcto es reconocer qué produce cada arquitectura por diseño, y desde ahí construir los incentivos y las obligaciones que corresponden a cada tipo de actor, sujeto a límites posibles y razonables en cuanto a la información a proporcionar, tecnología disponible y costes de aplicación.

Marketplace

Trazabilidad alta

La trazabilidad de los marketplaces.

Algunas plataformas pueden disponer, según su modelo de negocio, de información sobre la identidad declarada del vendedor, los pedidos realizados, sus montos, fechas y medios de pago. Cuando además intervienen en el procesamiento o la liquidación del pago, pueden reunir las condiciones operativas necesarias para cumplir funciones de recaudación anticipada. No obstante, la capacidad técnica para hacerlo no constituye por sí misma una obligación jurídica. En Argentina, determinados regímenes designan expresamente como agentes de percepción -o sujetos obligados a informar- a ciertos titulares o administradores de plataformas, agrupadores o agregadores y procesadores de pagos.

Tienda propia

Trazabilidad media

La trazabilidad de las plataformas de infraestructura comercial.

Saben quién es el vendedor en tanto cliente de sus servicios de software y registran el tráfico y las operaciones que pasan por su infraestructura. Sin embargo, estos no tienen ningún tipo de posición en la transacción misma. No retienen el pago, no son parte del contrato entre comprador y vendedor y no tienen visibilidad sobre la situación fiscal del comprador. Eso las coloca fuera del alcance de los esquemas de retención tributaria en sentido estricto.

Canal conversacional

Trazabilidad baja o nula

La trazabilidad de los canales conversacionales.

Lo que estas plataformas registran por diseño es la comunicación entre las partes, que puede ir desde una publicación, un mensaje o la coordinación del intercambio, pero no la transacción efectiva, que en muchos casos se ejecuta por fuera de la plataforma mediante transferencia bancaria o efectivo.

En estas plataformas no hay registro del monto transaccionado, no hay identificación fiscal del vendedor como tal ni hay retención posible de impuestos. Lo que existe es un rastro de la interacción que, en el marco de una investigación, puede constituir material probatorio relevante.

Pasajes textuales de la sección 2.4 del informe.

Fuente: Insight LAC, en base a OCDE (2019), UNCTAD, DETL y ECDE (2024), Lin et al. (2017) y Messina (2015), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Parte 3. Desafíos y oportunidades en política pública para una economía más transparente

El canal digital argentino produce trazabilidad que el Estado ya aprovecha a través de regímenes de información permanentes, retención y percepción de impuestos y mecanismos de cooperación con plataformas.

3.1 El primer debate: los modelos de responsabilidad de intermediarios de internet

Los tres esquemas tradicionales de responsabilidad de los intermediarios de internet

A efectos analíticos, esas respuestas pueden ordenarse en torno a tres esquemas tradicionales: i) la inmunidad o limitación amplia de responsabilidad; ii) la responsabilidad condicionada por el conocimiento efectivo de la ilicitud y la falta de actuación diligente posterior y; iii) la responsabilidad objetiva o solidaria.

Comparador de modelos de responsabilidad

Los modelos de responsabilidad de intermediarios que distingue el informe, lado a lado. El detalle de cada uno se despliega debajo.

Descargar
Modelos de responsabilidad de intermediarios comparados por dimensión
DimensiónInmunidad o limitación amplia de responsabilidadVer en la línea de tiempoResponsabilidad basada en el conocimiento efectivoVer en la línea de tiempoResponsabilidad objetiva o solidariaVer en la línea de tiempo
Qué establece

…ningún proveedor de un servicio interactivo podría ser tratado como editor o emisor de información provista por otro proveedor de contenido.

Este modelo limita la responsabilidad del intermediario por contenidos de terceros mientras no tenga conocimiento efectivo de su ilicitud.

En este esquema, la atribución de responsabilidad no depende de acreditar la culpa o el dolo del sujeto alcanzado…

Dónde rige
  • EE.UU.: Communications Decency Act, artículo 230
  • Unión Europea: Directiva de Comercio Electrónico (2000/31/CE)
  • Unión Europea: Digital Services Act (Reglamento UE 2022/2065)
  • Chile: Ley N° 20.435
  • Paraguay: Ley N° 4.868 de Comercio Electrónico
  • Argentina: Rodríguez, María Belén c/ Google Inc. (CSJN)
  • Unión Europea: Directiva (UE) 2024/2853 sobre responsabilidad por productos defectuosos
Situación en ArgentinaEl informe no lo desarrolla
  • Rodríguez, María Belén c/ Google Inc. (CSJN)Fallo
  • Media sanción en el SenadoNo prosperó
  • Proyecto de Ley 2818-D-2025En trámite
  • Proyecto de Ley 7089-D-2025En trámite
Detalle de los modelos de responsabilidad: cuándo responde la plataforma, obligación de monitoreo y efectos
DimensiónInmunidad o limitación amplia de responsabilidadResponsabilidad basada en el conocimiento efectivoResponsabilidad objetiva o solidaria
Cuándo responde la plataforma

La jurisprudencia posterior amplió esa inmunidad hasta cubrir prácticamente cualquier reclamación derivada de contenido de terceros, con excepciones acotadas al derecho penal federal, la propiedad intelectual y/o tráfico sexual.

La responsabilidad puede configurarse cuando, una vez adquirido ese conocimiento en las condiciones previstas por el régimen aplicable, el intermediario omite adoptar una actuación diligente.

Sin embargo, existen regímenes sectoriales —especialmente en materia de consumo, seguridad y responsabilidad por productos— que pueden alcanzar a determinados operadores cuando, por las funciones que efectivamente desempeñan, son considerados proveedores.

Obligación de monitoreoEl informe no lo desarrolla

El esquema procura favorecer la respuesta frente a contenidos concretos identificados sin imponer una obligación general de supervisión previa sobre la totalidad de las actividades desarrolladas por los usuarios. … A su vez, el artículo 8 dispone que no puede imponerse a los prestadores una obligación general de supervisar la información que transmiten o almacenan ni de realizar búsquedas activas de hechos que indiquen actividades ilícitas.

El informe no lo desarrolla
Efectos que señala el informe

Kosseff (2019) lo describe como las 26 palabras que "crearon internet", porque desmontaron el doble estándar de Stratton Oakmont y otorgaron certeza jurídica tanto a la no-intervención como a la moderación activa de buena fe.

La debida diligencia, en cambio, distribuye las obligaciones de control de acuerdo al rol que lleva a cabo cada actor de cada tipo de operación, lo que evita que las plataformas abiertas reaccionen cerrando el acceso a vendedores con menor historial, que son quienes suelen depender del canal digital para integrarse al mercado formal.

En el caso del comercio electrónico, la responsabilidad solidaria general incentiva la reducción del número de vendedores admitidos y el aumento de las barreras de entrada, dado que cada nuevo vendedor incorpora un riesgo legal para la plataforma.

El régimen de responsabilidad condicionada de los intermediarios.

El derecho comparado muestra una tendencia a diferenciar la responsabilidad propia del intermediario de aquella derivada de los actos realizados por terceros mediante sus servicios. En la Unión Europea, este criterio, inicialmente previsto en la Directiva de Comercio Electrónico de 2000, se encuentra actualmente regulado por el Reglamento de Servicios Digitales —Digital Services Act—, que mantiene un régimen de limitación condicionada de responsabilidad y la prohibición de imponer obligaciones generales de supervisión, al tiempo que incorpora deberes específicos de diligencia, trazabilidad y cooperación. En Argentina, la Corte Suprema sostuvo en Rodríguez, María Belén c/ Google Inc. que la responsabilidad de los motores de búsqueda por contenidos de terceros es de naturaleza subjetiva y puede configurarse cuando el intermediario adquiere conocimiento efectivo de la ilicitud de un contenido específicamente identificado y no actúa posteriormente con la diligencia correspondiente. Debido al objeto particular de ese precedente, su doctrina no debería trasladarse automáticamente a todas las plataformas de comercio electrónico ni a las obligaciones aduaneras de sus usuarios.

En consecuencia, la atribución de responsabilidad a los intermediarios debería examinarse según la función efectivamente desempeñada, su grado de intervención, el conocimiento de la irregularidad y su capacidad concreta para prevenirla o remediarla.

Informe, sección 3.1, pp. 47–48

Fuente: Insight LAC, sección 3.1, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Modelos de responsabilidad por jurisdicción

La responsabilidad de los intermediarios digitales constituye una aplicación de los principios generales del derecho de daños a un entorno en el que un actor puede organizar o facilitar intercambios entre terceros sin ser necesariamente el autor del contenido, el vendedor del producto o una de las partes de la operación.

Línea de tiempo internacional

Cómo respondieron distintas jurisdicciones a la pregunta de quién responde por lo que se vende o publica en una plataforma. Los hitos huecos son proyectos que no prosperaron o que siguen en trámite.

Descargar
Referencias
  • Antecedente
  • Inmunidad o limitación amplia de responsabilidad
  • Responsabilidad basada en el conocimiento efectivo
  • Responsabilidad objetiva o solidaria

Hueco: no prosperó o en trámite

  1. 1991

    CompuServe, asimilada a una biblioteca pasiva

    EE.UU. · Antecedente

    Fallo

    …CompuServe, asimilada en 1991 a una biblioteca pasiva y por eso eximida.

  2. 1995

    Stratton Oakmont, Inc. v. Prodigy Services Co.

    EE.UU. · Antecedente

    Fallo

    El antecedente inmediato fue el fallo Stratton Oakmont, Inc. v. Prodigy Services Co. (N.Y. Sup. Ct., 1995), que determinó que Prodigy, al ejercer control editorial sobre sus tablones de mensajes, debía ser tratada como publisher y asumir responsabilidad plena por publicaciones difamatorias de terceros (distinguiéndose de CompuServe, asimilada en 1991 a una biblioteca pasiva y por eso eximida).

  3. 1996

    Communications Decency Act, artículo 230

    EE.UU. · Inmunidad o limitación amplia de responsabilidad

    Vigente

    El Congreso estadounidense respondió con la Communications Decency Act de 1996, cuyo artículo 230 estableció que ningún proveedor de un servicio interactivo podría ser tratado como editor o emisor de información provista por otro proveedor de contenido.

  4. 2000

    Directiva de Comercio Electrónico (2000/31/CE)

    Unión Europea · Responsabilidad basada en el conocimiento efectivo

    Reformulado

    La formulación inicial de este esquema en el derecho europeo se encontraba en la Directiva de Comercio Electrónico de 2000 (Directiva 2000/31/CE) y actualmente se regula mediante el Reglamento de Servicios Digitales (Digital Services Act).

  5. 2010

    Ley N° 20.435

    Chile · Responsabilidad basada en el conocimiento efectivo

    Vigente

    En Chile, la Ley N° 20.435 de 2010, que modificó la Ley N° 17.336 sobre Propiedad Intelectual, introdujo un régimen de puerto seguro para prestadores de servicios de internet en materia de derechos de autor. Este régimen delimita su responsabilidad y establece condiciones específicas para su aplicación, entre ellas la actuación diligente frente a las comunicaciones y órdenes previstas judicialmente.

  6. 2013

    Ley N° 4.868 de Comercio Electrónico

    Paraguay · Responsabilidad basada en el conocimiento efectivo

    Vigente

    En Paraguay, la Ley N° 4.868 de Comercio Electrónico de 2013 estableció un régimen de limitación de responsabilidad para los prestadores de servicios de intermediación, sujeto a las condiciones y procedimientos previstos en la propia legislación.

  7. 2014

    Rodríguez, María Belén c/ Google Inc. (CSJN)

    Argentina · Responsabilidad basada en el conocimiento efectivo

    Fallo

    En Rodríguez, María Belén c/ Google Inc. s/ daños y perjuicios, la Corte Suprema descartó la aplicación de un factor objetivo de responsabilidad a los motores de búsqueda y sostuvo que estos no tienen una obligación general de monitorear, supervisar o vigilar los contenidos creados y publicados por terceros. Según el fallo, la responsabilidad subjetiva puede configurarse cuando el buscador adquiere conocimiento efectivo de la ilicitud de un contenido específicamente identificado y, pese a ello, omite adoptar con diligencia las medidas necesarias para corregir o hacer cesar la situación lesiva.

  8. 2016

    Media sanción en el Senado

    Argentina · Responsabilidad basada en el conocimiento efectivo

    No prosperó

    En octubre de 2016, el Senado otorgó media sanción a un proyecto surgido del tratamiento conjunto de los expedientes S-1865/15 y S-942/16, que contemplaba una limitación de responsabilidad para los intermediarios tecnológicos y descartaba una obligación general de monitoreo. Si bien obtuvo dictamen en la Cámara de Diputados en 2017, la iniciativa no completó el trámite legislativo y perdió estado parlamentario. En diciembre de 2016, se presentó en la Cámara de Diputados una iniciativa diferente, el Expediente 5771-D-2016, que proponía un sistema híbrido de notificación privada para contenidos notoriamente ilícitos y orden judicial para los demás, y que tampoco se convirtió en ley.

  9. 2022

    Digital Services Act (Reglamento UE 2022/2065)

    Unión Europea · Responsabilidad basada en el conocimiento efectivo

    Vigente

    El artículo 6 de este Reglamento establece una limitación condicionada de responsabilidad para los servicios de alojamiento de datos cuando el prestador no tenga conocimiento efectivo de la actividad o del contenido ilícito o, una vez adquirido ese conocimiento, actúe con prontitud para retirarlo o impedir el acceso. A su vez, el artículo 8 dispone que no puede imponerse a los prestadores una obligación general de supervisar la información que transmiten o almacenan ni de realizar búsquedas activas de hechos que indiquen actividades ilícitas.

  10. 2024

    Directiva (UE) 2024/2853 sobre responsabilidad por productos defectuosos

    Unión Europea · Responsabilidad objetiva o solidaria

    Vigente

    En la Unión Europea, la Directiva (UE) 2024/2853 sobre responsabilidad por productos defectuosos contempla, bajo condiciones específicas, la posible responsabilidad de proveedores de plataformas en línea cuando no pueda identificarse a un operador económico establecido en la Unión y se cumplan los presupuestos previstos por la propia Directiva y por el Reglamento de Servicios Digitales.

  11. 2025

    Proyecto de Ley 2818-D-2025

    Argentina · Responsabilidad basada en el conocimiento efectivo

    En trámite

    Más recientemente, en mayo de 2025, se presentó en la Cámara de Diputados, el Proyecto de Ley 2818-D-2025, que retoma como antecedente este último proyecto y propone regular la responsabilidad de los intermediarios por contenidos ilícitos generados por terceros. La iniciativa establece la ausencia de una obligación general de supervisión, vincula la responsabilidad con la adquisición de conocimiento efectivo y la falta de una actuación diligente posterior, y dispone que la adopción voluntaria de herramientas preventivas de moderación no debería privar al intermediario del régimen de limitación de responsabilidad. A octubre de 2026, este proyecto permanece en trámite y no constituye derecho vigente.

  12. 2026

    Proyecto de Ley 7089-D-2025

    Argentina · Responsabilidad objetiva o solidaria

    En trámite

    …en Argentina, en enero de 2026, se presentó en la Cámara de Diputados el Proyecto de Ley 7089-D-2025, orientado a actualizar la protección de los consumidores en el comercio electrónico y a reforzar el control sobre la comercialización de bienes importados. La iniciativa comparte objetivos que este informe considera relevantes, como la trazabilidad de los vendedores y el control del origen de los bienes importados. Sin embargo, prevé la responsabilidad solidaria de las plataformas con el proveedor frente al consumidor, así como en relación con determinadas infracciones aduaneras y con los tributos de importación no ingresados, con la posibilidad de eximirse sólo si acreditan el cumplimiento de varias obligaciones, que exceden las capacidades de verificación propias de un intermediario y trasladan a las plataformas funciones de control que corresponden a los organismos estatales.

Fuente: Insight LAC, sección 3.1, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Estos mecanismos no asignan responsabilidad por los actos de terceros, sino que aprovechan la capacidad estructural del comercio digital para generar información verificable sobre las transacciones que intermedian.

Pasillo entre filas de servidores en un centro de datos.

3.2 El segundo debate: mecanismos de gobernanza por intermediarios en Argentina

Compendio de normativa argentina relacionada al comercio electrónico

Es la dirección que están tomando los marcos regulatorios más avanzados a nivel internacional, desde el DSA europeo a las reglas modelo de la OCDE para plataformas digitales, y que Argentina viene construyendo de manera incremental desde 2018.

Línea de tiempo normativa argentina

Doce normas que regulan cobros, pagos e información fiscal del canal digital, y cómo unas derogan o modifican a otras. Enfocá una norma para ver con cuáles se relaciona.

Descargar
Referencias
  • Vigente
  • Vigente, modificada
  • Derogada
  1. 1998

    RG 140/1998

    AFIP · Pagos (retención)

    Derogada desde sept 2024

    Procesadores de pagos con tarjeta. Retención de IVA sobre las liquidaciones efectuadas a comerciantes por cobros con tarjeta de crédito, débito o compra.

  2. 2014

    RG 3685/2014

    AFIP · Fiscal (información)

    Vigente, modificada

    Responsables inscriptos en IVA. Reporte mensual de compras y ventas. El Título I fue dejado sin efecto para los sujetos incorporados al Libro de IVA Digital, conforme al cronograma aplicable.

  3. 2017

    RG 4011-E/2017

    AFIP · Pagos (retención)

    Derogada desde sept 2024

    Procesadores de pagos con tarjeta. Retención de Ganancias sobre las liquidaciones efectuadas a comerciantes por cobros con tarjeta de crédito, débito o compra.

  4. 2018

    RG 4240/2018

    AFIP · Fiscal (percepción)

    Vigente

    Intermediarios de pago al exterior. Percepción de IVA sobre servicios digitales prestados por proveedores del exterior a usuarios en Argentina.

  5. 2019

    RG 4614/2019 — Título I

    AFIP · Pagos (información)

    Vigente

    Agrupadores y agregadores de medios de pago. Reporte mensual a ARCA: CUIT, rubro, CBU/CVU, monto total de operaciones y comisiones por cada vendedor adherido.

  6. RG 4614/2019 — Título II

    AFIP · Pagos (información)

    Vigente, modificada

    Administradores de cuentas virtuales y billeteras (PSP). Reporte mensual a ARCA: nómina de cuentas, ingresos, egresos y saldos de usuarios que superen los umbrales vigentes.

  7. RG 4622/2019

    AFIP · Pagos (retención)

    Derogada desde sept 2024

    Administradores de servicios electrónicos de pagos y cobranzas. Retención de IVA y Ganancias sobre las liquidaciones efectuadas a vendedores en plataformas digitales.

  8. 2023

    Comunicación A 7769/2023

    BCRA · Infraestructura (interoperabilidad)

    VigenteDesde feb 2024

    Adquirentes, agregadores y billeteras digitales. Todo QR que acepte tarjeta de crédito debe admitir pago desde cualquier billetera digital interoperable registrada, con independencia de su marca.

  9. RG 5319/2023

    AFIP · Fiscal (percepción)

    Vigente, modificada

    Titulares y administradores de plataformas digitales (marketplace). Percepción de IVA con alícuotas diferenciales (1%–8%) según condición tributaria del vendedor; consulta al padrón ARCA con validez de 30 días corridos.

  10. 2024

    RG 5554/2024

    ARCA (ex AFIP) · Pagos (derogación)

    VigenteDesde sept 2024

    Deroga las RG 140/1998, 4011/2017 y 4622/2019. Elimina los regímenes de retención de IVA y Ganancias sobre cobros electrónicos a partir del 1° de septiembre de 2024.

  11. 2025

    RG 5794/2025

    ARCA (ex AFIP) · Fiscal (percepción)

    VigenteDesde dic 2025

    Titulares y administradores de plataformas digitales (marketplace). Actualiza los umbrales de habitualidad para sujetos no categorizados: 10 o más operaciones mensuales por un monto igual o superior a $750.000 o 4 o más operaciones mensuales en cada mes de un cuatrimestre con monto acumulado ≥ $750.000.

  12. RG 5804/2025

    ARCA (ex AFIP) · Pagos (información)

    VigenteDesde may 2026

    Administradores de cuentas virtuales, billeteras y PSP que ofrecen cuentas de pago. Amplía y desagrega la información requerida bajo el Título II de la RG 4614; incorpora expresamente a los PSP con cuentas de pago.

Fuente: Insight LAC, elaboración propia (Tabla 3), Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Un equipo de trabajo revisa datos en una pantalla en una oficina pública.

Mecanismos de cooperación

A diferencia de los dos planos anteriores, los mecanismos de cooperación se activan ante denuncias o causas judiciales y su alcance depende de la voluntad de las partes más que de una obligación normativa continua.

Cooperación público-privada

Qué produce la cooperación entre plataformas y organismos públicos. Cada cifra dice de qué período y de qué alcance es: no se suman ni se comparan entre sí.

Descargar
Mercado Libre Anti-Counterfeiting Alliance (MACA)

Operativos conjuntos con autoridades y marcas. Cifras regionales, no solo de Argentina; el informe no indica su fuente. Fuente: Insight LAC, sección 3.2, 2026.

Operativos conjuntosJulio–diciembre de 2025 · Regional
6
Productos falsificados incautadosAcumulado desde 2021 · Regional
Más de 45 toneladas
Denuncias criminales nuevasJulio–diciembre de 2025 · Brasil, México y Chile
9
Meta y la Subsecretaría de Defensa del Consumidor

Protocolo de intercambio de información sobre publicaciones sospechosas. Fuente: Infobae, 2026.

Perfiles vinculados a venta de celulares dados de bajaAbril–junio de 2026 · Argentina
Alrededor de 30

Fuente: Insight LAC, sección 3.2, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: Infobae, La batalla contra el contrabando reaviva la disputa entre empresas y plataformas como Mercado Libre: qué hace el Gobierno, 2026

3.3 ¿Cómo se combate el contrabando?

Contenedores apilados en una terminal portuaria, con un camión esperando en el carril de inspección.

Qué puede esperarse del canal digital frente al contrabando

Los distintos tipos de informalidad e ilegalidad tienen también distintos niveles de trazabilidad y, por ende, desafíos de política pública.

Control aduanero: qué exige el mercado formal, dónde se abre la brecha y qué información ya existe

Las certificaciones que condicionan la venta legal de productos, los controles que ya no alcanzan a los envíos courier y los flujos de información que el Estado podría cruzar para detectar uso comercial encubierto.

Descargar
Qué exige el mercado formal

Indicador PMR de la OCDE

Escala de 0 a 6 que mide el alejamiento de las mejores prácticas internacionales de competencia.

Puntaje PMR de la OCDE por país
Argentina2014 y 2016
3,11
México2018
2,10
Chile2018
1,58

Argentina ha sostenido históricamente uno de los marcos regulatorios más restrictivos de América Latina en materia de acceso a mercados.

Cinco áreas con certificación o registro obligatorio

La comercialización en el mercado argentino de un conjunto amplio y heterogéneo de categorías de productos exige la acreditación previa ante organismos técnicos especializados cuya intervención es una condición de legalidad y no una mera formalidad.

  1. Seguridad eléctrica

    Qué alcanza
    …equipamiento eléctrico comprendido en su Anexo II, incluidos fuentes y cargadores, aparatos eléctricos de uso doméstico, dispositivos de iluminación y aparatos de electrónica, audio y video.
    Normas
    Resolución 16/2025 de la Secretaría de Industria y Comercio
  2. Productos sanitarios

    Qué alcanza
    Medicamentos, drogas, reactivos, formas farmacéuticas, elementos de diagnóstico y todo producto de uso en medicina humana.
    Normas
    Ley N° 16.463 · Disposición ANMAT 236/2026
    Quién interviene:
    ANMAT
  3. Seguridad de juguetes

    Qué alcanza
    Todo producto diseñado para uso de menores de 14 años que se fabrique, importe o distribuya en el territorio nacional.
    Normas
    Resolución 163/2005 · Resolución 313/2025
    Quién interviene:
    INTI y organismos certificadores acreditados ante el Organismo Argentino de Acreditación
  4. Autopartes de seguridad

    Qué alcanza
    Neumáticos, sistemas de frenos, cinturones, sistemas de iluminación y cascos para motociclistas, entre un total de 22 categorías.
    Normas
    Ley de Tránsito N° 24.449 · Decreto 196/2025
  5. Equipos de telecomunicaciones

    Qué alcanza
    Teléfonos celulares, tablets, laptops, auriculares inalámbricos, relojes inteligentes, dispositivos IoT y todo equipo que opere con espectro radioeléctrico.
    Normas
    Ley Argentina Digital N° 27.078 · Resolución ENACOM 57/2026
    Quién interviene:
    ENACOM

A estas categorías se suman los productos fitosanitarios, agroquímicos y fertilizantes, cuyo registro ante SENASA es condición necesaria para su comercialización.

El régimen courier

Qué cambió la Resolución General 5884/2026 de ARCA

Límite de valor admisible por envío
USD 3.000 FOB
Límite por envío
3 unidades de la misma especie

Intervenciones de organismos técnicos que antes operaban como controles de ingreso

Controles de ingreso de los envíos courier antes y después de la Resolución General 5884/2026
Intervención previa de ANMAT para cosméticos y dispositivos médicos de uso personalAntes: Se exigíaDesde la RG 5884/2026: Exento
Certificados de libre circulación de SENASA para alimentos y suplementos importados por particularesAntes: Se exigíaDesde la RG 5884/2026: Exento
Certificación de seguridad eléctrica para aparatos electrónicos y homologación de repuestos emitida por la Secretaría de Industria y ComercioAntes: Se exigíaDesde la RG 5884/2026: Exento

Esta diferenciación podría generar incentivos negativos sobre el régimen general de importación, ya que mientras las exigencias de certificación, homologación y documentación asociadas a la importación formal representen costos significativos, el régimen simplificado de envíos personales podría ser percibido como un canal alternativo con menor carga regulatoria.

En este sentido, la reforma sí incorpora un mecanismo con potencial trazador significativo, ya que se exige una declaración anticipada obligatoria mediante el sistema CDS de la Unión Postal Universal.

El cruce de información

De controlar paquetes a identificar patrones

Información que ya existe

  • Declaración anticipada obligatoria (CDS)

    El operador postal debe transmitirla a ARCA antes del arribo físico de la mercadería. La exige la RG 5884/2026.

  • Datos de ventas que las plataformas ya reportan mensualmente a ARCA

    • RG 4614/2019 Obliga a los agregadores de medios de pago y administradores de billeteras a reportar mensualmente a ARCA datos por vendedor (CUIT, CBU o CVU, monto de operaciones y comisiones).
    • Intercambio directo entre ARCA y Mercado Libre Desde marzo de 2026, orientado a cuatro categorías de alto riesgo fiscal.

Cruce sistemático dentro de ARCA

Si esos dos flujos de información se cruzan sistemáticamente dentro de ARCA, es posible detectar patrones de inconsistencia entre lo que una persona declara importar para uso personal y lo que luego podría comercializar en una plataforma doméstica.

Lo que faltaEl problema no es la ausencia de datos (que ya existen mediante los regímenes de información y de mecanismos de cooperación puntuales) sino la ausencia de una arquitectura analítica que los vincule.

Qué permitiría

  • Detectar inconsistencias entre lo que un vendedor factura en plataforma y lo que declara ante el fisco.
  • Identificar patrones de comportamiento comercial atípicos.
  • Segmentar operadores por categoría, frecuencia y volumen.

Fuente: Insight LAC, sección 3.3, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Fuente: OCDE, Panorama de las administraciones públicas América Latina y el Caribe 2020, 2020

Fuente: ARCA, Resolución General 5884/2026. Régimen de envíos postales, 2026

El desafío es construir la capacidad institucional para integrarla con los registros aduaneros y tributarios y orientar así el control hacia los operadores y las operaciones de mayor riesgo.

Vista aérea de un depósito logístico con paquetes en líneas de clasificación.

3.4 Líneas de política pública

Legisladores en sus bancas durante una sesión en un recinto legislativo.

Cuatro líneas de política

Sobre la base del análisis desarrollado en las secciones anteriores es posible identificar cuatro líneas de política pública que podrían fortalecer la contribución del comercio digital al ecosistema de formalización y transparencia en Argentina, sin generar efectos regresivos sobre la base de vendedores pequeños que hoy accede al canal.

Las cuatro líneas de política pública

Cada línea responde tres preguntas: qué gana el Estado, qué requiere o qué costos conlleva, y quién la ejecuta.

Descargar

Línea 1

Fortalecer la inteligencia aduanera mediante la integración de la información existente
¿Qué gana el Estado?
Capacidad consolidada de detectar inconsistencias entre importación, comercialización y declaración fiscal, con reducción de la evasión estimada en el canal digital. El Estado mantiene -e incluso fortalece- su capacidad de control, pero con un modelo más eficiente y basado en riesgo. Reduce demoras en frontera, desincentiva la informalidad y mejora la trazabilidad.
¿Qué se requiere?
Desarrollo gradual de infraestructura estatal de interoperabilidad, protocolos de gobernanza y seguridad de la información, sistemas de análisis de riesgo y capacitación de los agentes competentes. La estimación de los recursos necesarios debería considerar no solo los costos de desarrollo e integración, sino también los de mantenimiento, ciberseguridad, protección de datos, auditoría y atención de incidentes, así como las capacidades diferenciadas de los actores públicos y privados involucrados.
¿Quién ejecuta?
Dirección General de Aduanas y ARCA, con articulación operativa con operadores courier y el Servicio Postal, entes como ANMAT y ENACOM y operadores logísticos como partes.
Leer la propuesta completa

Uno de los problemas principales frente al comercio irregular es la capacidad de integrar los datos ya existentes. Los regímenes de información vigentes —en particular, la RG 4614/2019 respecto de los sujetos expresamente comprendidos en ella— y determinados esquemas específicos de intercambio, producen flujos de información transaccional que actualmente se procesan de manera fragmentada y no siempre se integran sistemáticamente con los registros de importación disponibles en la Dirección General de Aduanas. Esa fragmentación limita la capacidad del Estado de construir una imagen consolidada del flujo de bienes desde su importación hasta su comercialización final, particularmente en el régimen courier, que combina alto volumen, bajo valor unitario declarado y dificultades de control sistemático. La declaración anticipada con identificador fiscal del destinatario incorporada por la RG 5884/2026 constituye un insumo que, integrado dentro del Estado con la información que este ya recibe de los sujetos obligados por los regímenes aplicables, podría contribuir a detectar inconsistencias entre lo declarado como importación para uso personal y su eventual comercialización posterior.

La recomendación apunta, en consecuencia, a mejorar la interoperabilidad entre los organismos estatales respecto de la información que ya reciben en virtud de los regímenes vigentes. Bajo protocolos comunes de formato, finalidad, periodicidad, seguridad y resguardo de datos, ARCA, la Dirección General de Aduanas y los organismos técnicos competentes podrían integrar la información que ya poseen sobre importadores, vendedores, frecuencia, cantidades y operaciones para construir perfiles de riesgo acumulativos por CUIT, categoría y origen. Esto permitiría pasar del control individual de paquetes a la identificación de patrones de posible uso comercial de regímenes previstos para consumo personal.

Otro problema que se identifica es la exigencia de la anuencia previa del regulador sectorial en algunos regímenes vigentes en América Latina, lo cual opera como condición de liberación aduanera, lo que genera un cuello de botella logístico que se traduce en demoras de entrega, costos de almacenaje y una experiencia negativa para el consumidor, quien en la mayoría de los casos desconoce, al momento de la compra, que existe una etapa regulatoria pendiente; esa fricción termina incentivando canales informales de adquisición que escapan tanto al control técnico del regulador sectorial como al control fiscal de la autoridad tributaria.

Sustituir el control físico previo por una fiscalización electrónica posterior, apoyada en la información que el propio sistema ya genera, resultaría una solución viable. En otras palabras, se trataría de una “declaración jurada” a perfeccionarse con posterioridad al desembarque aduanero, en lugar de operar como condición previa a la liberación de la mercadería. Esta posibilidad no elimina la exigencia de declarar la conformidad del equipo, sino que la desvincula del flujo físico de la mercadería: el registro debe completarse antes del primer uso del producto, pero puede fiscalizarse por medios electrónicos una vez liberada la encomienda, precisamente el tipo de arquitectura que permite construir perfiles de riesgo acumulativos en lugar de intervenir cada envío en frontera.

La propuesta se apoya en antecedentes tal como el régimen “Puerta a Puerta” de Argentina, que habilita una declaración de contenido simplificada y el pago de tributos en línea entre la llegada del producto al país y su entrega final, y las Normas Oficiales Mexicanas (NOM), que agilizan la liberación de productos de uso personal una vez verificado el cumplimiento de requisitos de rotulado e información, sin controles discrecionales adicionales en frontera.

Condiciones de implementación. En una primera etapa, la interoperabilidad debería limitarse a la integración interna de la información que los organismos estatales ya reciben en virtud de los regímenes vigentes. La información adicional suministrada mediante acuerdos voluntarios de cooperación debería utilizarse exclusivamente para las finalidades expresamente definidas.

Todo requerimiento o intercambio de información debería contar con una base jurídica suficiente y respetar criterios de necesidad, razonabilidad y proporcionalidad. Los protocolos deberían identificar los datos estrictamente necesarios, los sujetos autorizados para acceder a ellos, las finalidades permitidas, los plazos de conservación y las medidas de seguridad aplicables. Asimismo, deberían contemplar las capacidades económicas, técnicas y operativas de los distintos intermediarios y establecer salvaguardas para proteger los datos personales, el secreto fiscal, la información comercial confidencial, los secretos comerciales y los derechos de propiedad intelectual.

Los acuerdos voluntarios deberían establecer expresamente su carácter acotado y no constitutivo de nuevas responsabilidades. Cualquier obligación futura más gravosa requeriría una norma específica, una evaluación previa de impacto y criterios generales, objetivos y tecnológicamente neutrales, aplicables en condiciones equivalentes a operadores comparables. Es decir, la capacidad técnica de una plataforma para generar o procesar información no debería considerarse, por sí sola, fundamento suficiente para imponerle nuevas obligaciones jurídicas. De este modo, la cooperación podría fortalecer la gestión estatal del riesgo sin trasladar a los intermediarios privados funciones propias del poder de policía estatal.
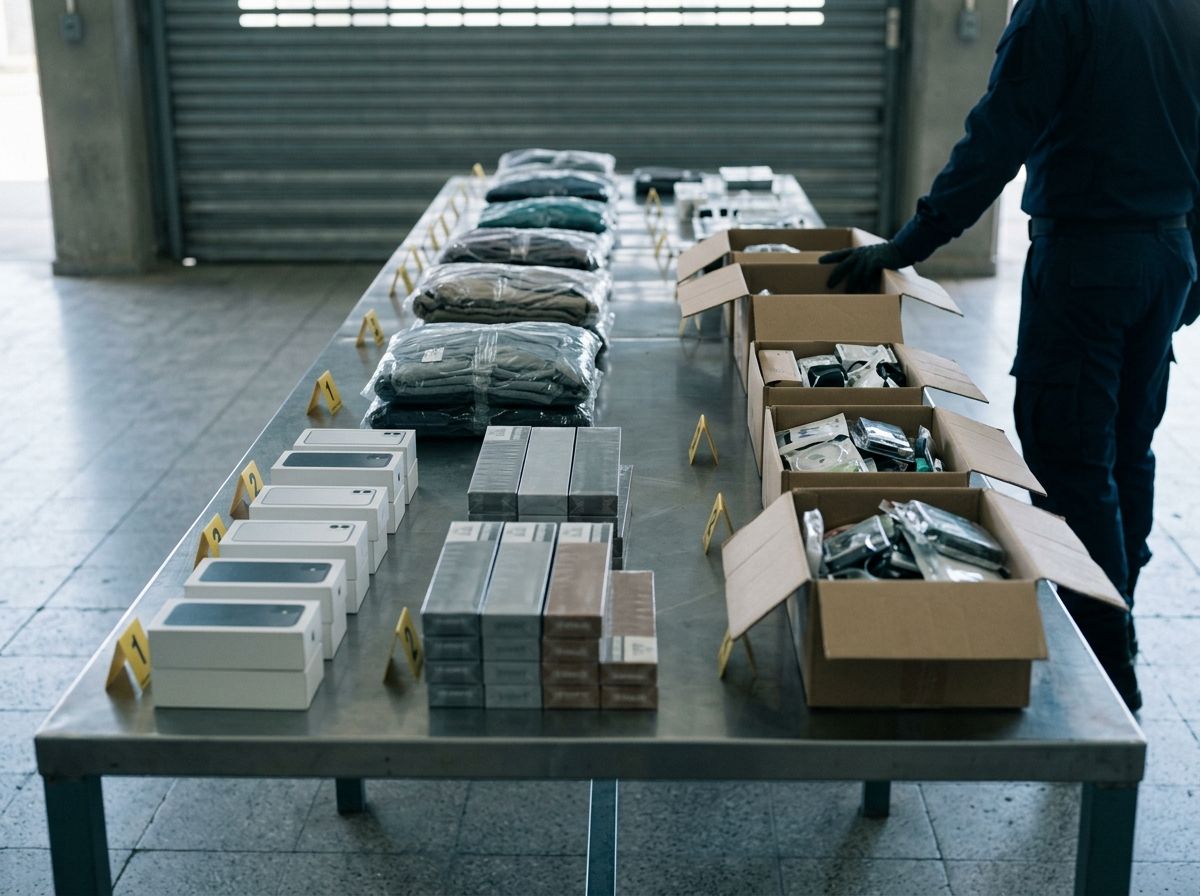
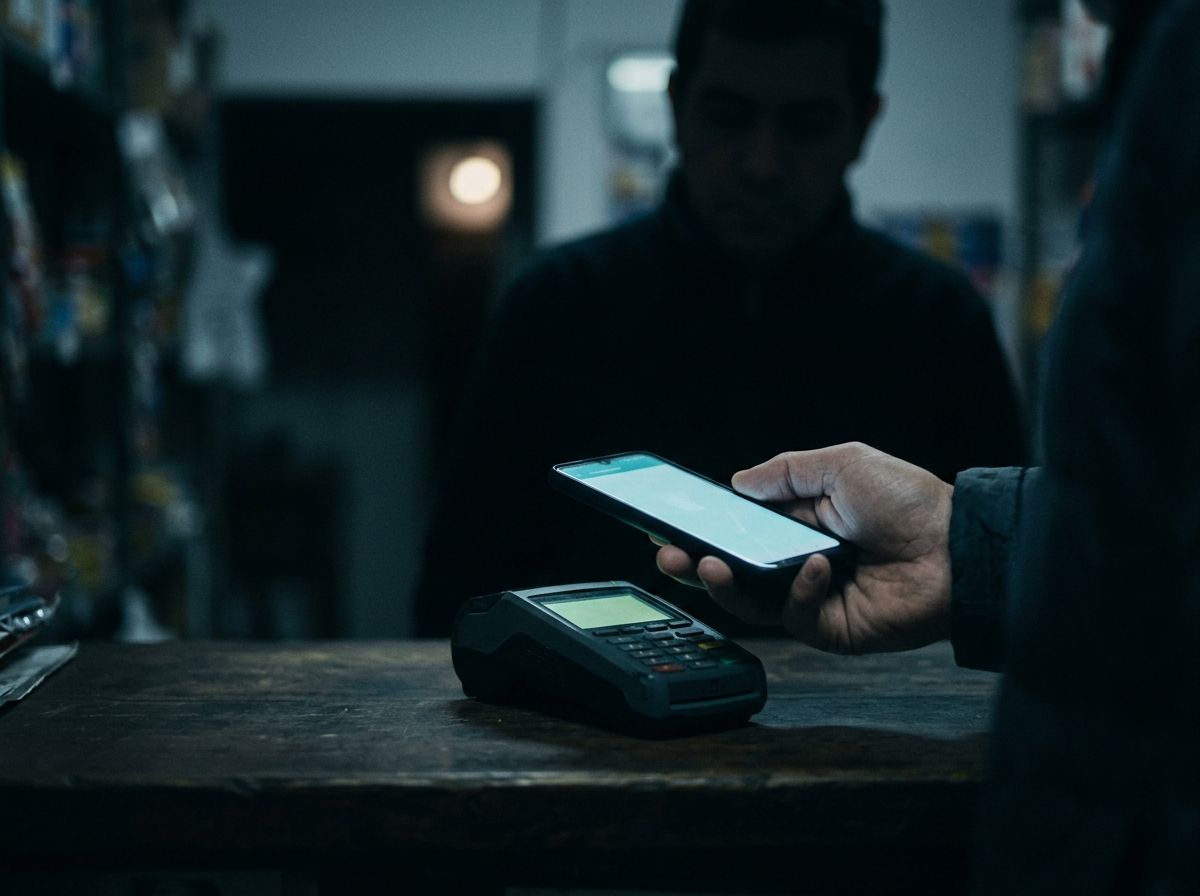
Línea 2

Redefinir los incentivos que alimentan el contrabando y mercados grises, incluyendo brechas tributarias y barreras de homologación o certificación desproporcionadas, y evaluar sistemáticamente el impacto competitivo de las regulaciones técnicas
¿Qué gana el Estado?
Reducción estructural del atractivo económico de los mercados paralelos, encauzar esfuerzos en las categorías de mayor riesgo, mejora en la competitividad del canal formal y mayor recaudación efectiva.
¿Qué costos conlleva?
Fiscales en el corto plazo por la revisión de aranceles y cargas tributarias; aunque ganancia neta esperada en el mediano plazo por ampliación de la base imponible.
¿Quién ejecuta?
Ministerio de Economía en coordinación con ARCA, la Secretaría de Industria y Comercio y los organismos técnicos de certificación (ANMAT, ENACOM, INTI).

Cuatro mecanismos concretos para el conjunto del sistema de certificaciones

  1. Cerrar la brecha regulatoria entre el régimen courier/personal y la importación comercial.

    Dada la diferencia entre las certificaciones requeridas en el régimen general y en el régimen simplificado vía courier, puede existir un incentivo a utilizar un régimen pensado para consumo personal como vía de abastecimiento comercial. La política no sería endurecer indiscriminadamente el courier ni eliminar todos los requisitos del régimen general, sino alinear los incentivos entre ambos: detectar habitualidad, establecer transiciones automáticas de régimen y evitar que el diferencial regulatorio premie el fraccionamiento. Esta evaluación debe comprender las ventas facilitadas por plataformas del exterior y los posibles desplazamientos hacia canales menos trazables. Para operadores que desempeñen funciones comparables deberían considerarse obligaciones equivalentes, junto con mecanismos viables de cumplimiento transfronterizo y medidas adaptadas a la información efectivamente disponible en cada canal. Por un lado, se propone que resulte gratuito el trámite de la “declaración jurada” para productos de uso personal como un principio que debe extenderse a cualquier procedimiento nuevo que involucre la participación de los marketplaces en la expedición de la homologación, incluso bajo un régimen experimental, dado que, tratándose de productos de bajo valor unitario, cualquier arancel administrativo podría superar el propio valor del producto, tornando inviable la vía formal e incentivando directamente la informalidad; el mismo principio ya opera en los regímenes tarifarios simplificados adoptados por China y Argentina. Por otro lado, se recomienda mantener un criterio de uso personal basado en cantidad y frecuencia compatibles con la finalidad (sin configurar acto de comercio) frente a una alternativa que lo reemplace por un límite de valor atado al régimen de exención tributaria. Como complemento, se propone que la exhibición del código de homologación, cuando esté disponible, para productos de mayor riesgo opere como un mecanismo de doble verificación, aplicable únicamente a la franja de productos que efectivamente amerita seguimiento por parte de la autoridad reguladora.

  2. Garantizar el reconocimiento recíproco de autorizaciones emitidas por agencias acreditadas en mercados de referencia internacional,

    que elimina la duplicación de ensayos técnicos para productos ya certificados en jurisdicciones con estándares equivalentes.

  3. Evaluar la apertura del proceso de certificación a múltiples organismos acreditados,

    rompiendo los monopolios institucionales de facto que concentran el trámite en un único actor estatal o profesional y generan cuellos de botella con efectos directos sobre costos y tiempos de acceso al mercado.

  4. Procurar que toda homologación, certificación, autorización o restricción técnica relevante incorpore periódicamente una evaluación de necesidad, proporcionalidad y efectos sobre competencia y precios.

    Esto no implica eliminar estándares de seguridad, sino identificar cuándo una regulación termina creando barreras de entrada o rentas de exclusividad que alimentan mercados paralelos. Una política complementaria es la eliminación de renovaciones periódicas obligatorias para productos que no tuvieron modificaciones técnicas, lo que impone costos recurrentes sin valor agregado de seguridad. A nivel regional, la asimetría de cargas tributarias y requisitos técnicos entre Argentina y países limítrofes es un factor estructural que ninguna política doméstica puede neutralizar por sí sola. Resulta pertinente, en ese marco, promover instancias de diálogo en el ámbito del Mercosur orientadas a la convergencia progresiva de estándares técnicos y requisitos de certificación para las categorías de productos con mayor incidencia de comercio irregular. Un caso que ilustra esta práctica es la posibilidad de la creación de una nueva categoría para la importación para uso propio: “categoría de bajísimo riesgo” para equipos de telecomunicaciones: en lugar de simplificar el trámite de homologación, se propone eliminarlo por completo para una franja acotada de productos cuyo riesgo de interferencia perjudicial es, en la práctica, insignificante, como ocurre con mouses y teclados de baja potencia. Buena parte de los productos de telecomunicaciones actuales emplea tecnologías de radiofrecuencia maduras y estandarizadas, para las cuales incluso un trámite simplificado de certificación representa una fricción administrativa desproporcionada frente a su nulo aporte a la gestión de riesgo. Existen varios antecedentes, en el derecho comparado, que respaldan esta lógica: la Federal Communications Commission (FCC) estadounidense exime de homologación formal a productos para uso propio y Perú exime de aprobación a determinados dispositivos de baja potencia, mientras que el propio organismo técnico brasileño de metrología (INMETRO) ya reconoce categorías exceptuadas cuando el uso es exclusivamente particular, lo que confirma que este tipo de exención por proporcionalidad no es una idea aislada sino una tendencia regulatoria ya consolidada en distintas jurisdicciones.

Leer la propuesta completa

Desde la economía institucional, la informalidad y el contrabando pueden explicarse como respuestas racionales de los agentes económicos frente a estructuras de incentivos. Cuando las diferencias de precios derivadas del marco regulatorio superan los costos esperados de operar por canales alternativos, aumenta el atractivo económico de los mercados paralelos. En consecuencia, la existencia de estos circuitos no puede atribuirse exclusivamente a fallas de fiscalización, sino también a los incentivos generados por el propio diseño regulatorio. En este sentido, ninguna estrategia de control será plenamente eficaz si no aborda simultáneamente las condiciones estructurales que inducen a operar por fuera del canal formal. Los procesos de certificación y homologación, cuando son excesivamente onerosos o prolongados, operan como una barrera de entrada que amplía la brecha de precios entre el canal formal y los circuitos alternativos, retroalimentando el incentivo al arbitraje regulatorio. La tendencia reciente hacia la simplificación y el reconocimiento de certificaciones internacionales va en la dirección correcta, pero su implementación es aún fragmentaria.

Línea 3

Acompañamiento a la formalización de vendedores pequeños
¿Qué gana el Estado?
Ampliación de la base tributaria formal, mayor recaudación de monotributo y aportes previsionales y mejor conocimiento de la actividad económica real.
¿Qué se requiere?
Desarrollo, por parte de ARCA, de procedimientos simplificados y materiales oficiales de asistencia. La eventual colaboración de las plataformas debería ser voluntaria, acotada y compatible con sus capacidades técnicas y operativas.
¿Quién ejecuta?
ARCA, con la eventual participación voluntaria de plataformas de comercio electrónico y la coordinación del Ministerio de Capital Humano respecto de los programas de apoyo a emprendedores.
Leer la propuesta completa

La evidencia internacional sobre reducción de la informalidad económica en América Latina muestra que los instrumentos más efectivos combinan mejoras de productividad, simplificación normativa, incentivos económicos y una capacidad gradual de fiscalización. En ese marco, ARCA podría desarrollar mecanismos simplificados de asistencia para vendedores que alcanzaran los umbrales de habitualidad, reduciendo el costo administrativo de la primera inscripción y facilitando el acceso a los trámites correspondientes. Las plataformas podrían colaborar voluntariamente mediante la difusión de información general, recordatorios y enlaces a los canales oficiales, cuando ello resultara técnica y operativamente viable.

Esta colaboración no debería comprender tareas de verificación del cumplimiento de los vendedores o monitoreo general de sus operaciones, ni requerir la recopilación o comunicación de información adicional a la exigida por los regímenes aplicables y necesaria para el cumplimiento del fin perseguido.

Línea 4

Construcción de un sistema de observación permanente del comercio digital y la formalización
¿Qué gana el Estado?
Base empírica sólida para diseñar y evaluar políticas públicas de comercio electrónico, informalidad y competencia; información comparable a nivel internacional.
¿Qué se requiere?
Fortalecimiento de las capacidades del INDEC y actualización de las encuestas de actividad económica existentes.
¿Quién ejecuta?
INDEC, con la eventual participación voluntaria de ARCA, la CACE y otros actores privados, dentro de los límites previstos por los regímenes aplicables.
Leer la propuesta completa

Una limitación central del debate público argentino sobre comercio electrónico e informalidad es la ausencia de datos oficiales que permitan estimar qué proporción del comercio informal se canaliza hoy a través de plataformas digitales, redes sociales o ferias y cómo esa distribución evoluciona en el tiempo. Sin ese dato, cualquier estimación del impacto de una regulación sobre la formalización es conjetural. La OCDE, la UNCTAD, el FMI y la OMC desarrollaron conjuntamente en 2023 un Manual para la Medición del Comercio Digital que ofrece un marco metodológico estandarizado para que los organismos estadísticos nacionales incorporen el comercio digital a sus cuentas nacionales y encuestas de actividad económica, incluyendo orientaciones específicas para capturar la actividad de plataformas y el canal conversacional. Una línea de política concreta podría consistir en encomendar al INDEC la producción de una estimación anual de la distribución del comercio minorista por canal, siguiendo la metodología del manual conjunto OCDE-UNCTAD-FMI-OMC y utilizando prioritariamente información estadística y administrativa ya disponible. La eventual colaboración de ARCA, la CACE, las plataformas u otros actores privados debería desarrollarse de manera voluntaria y mediante información agregada o anonimizada, bajo criterios de finalidad específica, minimización, confidencialidad y seguridad. Esa colaboración no debería dar acceso general a datos transaccionales individualizados.

  • A cargo
  • En coordinación, cooperación o participación voluntaria
Organismos y actores que ejecutan cada línea de política, según el informe
Organismo o actorFortalecer la inteligencia aduaneraRedefinir los incentivos que alimentan el contrabando y mercados grisesAcompañamiento a la formalización de vendedores pequeñosConstrucción de un sistema de observación permanente del comercio digital y la formalización
ARCAA cargoEn coordinación, cooperación o participación voluntariaA cargoEn coordinación, cooperación o participación voluntaria
Dirección General de AduanasA cargo
Ministerio de EconomíaA cargo
INDECA cargo
ANMATEn coordinación, cooperación o participación voluntariaEn coordinación, cooperación o participación voluntaria
ENACOMEn coordinación, cooperación o participación voluntariaEn coordinación, cooperación o participación voluntaria
Secretaría de Industria y ComercioEn coordinación, cooperación o participación voluntaria
INTIEn coordinación, cooperación o participación voluntaria
Ministerio de Capital HumanoEn coordinación, cooperación o participación voluntaria
Plataformas de comercio electrónicoEn coordinación, cooperación o participación voluntaria
Cámara Argentina de Comercio Electrónico (CACE)En coordinación, cooperación o participación voluntaria
Otros actores privadosEn coordinación, cooperación o participación voluntaria
Operadores courierEn coordinación, cooperación o participación voluntaria
Servicio PostalEn coordinación, cooperación o participación voluntaria
Operadores logísticosEn coordinación, cooperación o participación voluntaria

Fuente: Insight LAC, sección 3.4, Contrabando: el rol del Estado y de las plataformas de e-commerce, 2026

Preguntas frecuentes

¿Quién realizó el informe?

El informe es de Insight LAC y se titula «Contrabando: el rol del Estado y de las plataformas de e-commerce». Sus autores son Ana Basco y Paula Garnero, directoras de Insight LAC, y Lautaro Ramirez, asociado de Insight LAC.

¿De dónde salen los datos?

De fuentes públicas y sectoriales que el informe cita en cada gráfico y en cada nota al pie: CACE, INDEC, ARCA, UNCTAD, el Banco Central de Chile, Worldpay y ASIPI, entre otras. En este sitio, cada gráfico y cada cifra muestran su fuente.

¿Cómo se estimó la penetración del comercio electrónico?

El anexo metodológico del informe detalla el cálculo: parte del ratio entre el valor bruto de producción y las ventas del sector comercio según los cuadros de oferta y utilización del INDEC, lo aplica a la facturación declarada ante ARCA para estimar las ventas minoristas formales, y computa sobre esa base el cociente con la facturación de comercio electrónico que reporta CACE. El propio informe advierte que el resultado sobreestima la penetración, porque el denominador se construye sobre registros fiscales y deja afuera al comercio informal. Ver la metodología completa

Leé el informe completo

Con el anexo metodológico y la fuente de cada serie. Ver la metodología completa

Datos, gráficos y logo para prensa

Ficha técnica

Edita
Insight LAC
Autoría
Ana Basco, Paula Garnero, Lautaro Ramirez
Edición
2026
Extensión
70 páginas
Formato
PDF
Peso
3,7 MB
Tamaño de texto